
La reconnaissance d’une maladie professionnelle ne se résume pas à une simple indemnisation lors d’une période d’arrêt de travail. Elle influence profondément le parcours vers la retraite, affectant le nombre de trimestres validés, l’ouverture à une rente viagère liée à l’incapacité, ainsi que la possibilité d’un départ anticipé. En 2026, les évolutions légales et les réformes récentes renforcent la compréhension et la sécurisation des droits des salariés concernés.
Les notions de cotisations, de taux d’incapacité permanente (IPP) et de démarches administratives sont au cœur du dispositif. Ce lien entre maladie professionnelle et retraite engage non seulement une vigilance accrue sur les documents médicaux et les notifications, mais aussi une réelle anticipation des conditions pour bénéficier pleinement de ses droits. Dans un contexte où la Sécurité sociale adapte ses règles, chaque travailleur exposé ou concerné doit s’informer pour éviter les erreurs ou omissions qui peuvent bloquer son départ en retraite ou la bonne prise en compte de son invalidité.
Ce guide vous accompagne pour dissiper les interrogations courantes : à quel moment les trimestres sont-ils assimilés ? Quel rôle joue le taux d’incapacité dans la fixation d’une rente ou d’un départ anticipé ? Quelles sont les étapes clés pour sécuriser ses droits auprès de la CPAM et des caisses de retraite ? Grâce à des exemples concrets et une explication claire du cadre juridique, vous pourrez préparer votre dossier en toute confiance et maximiser vos droits en 2026.
Points clés à retenir :
- Des trimestres assimilés peuvent être obtenus pendant les arrêts liés à une maladie professionnelle, évitant ainsi une perte dans votre relevé de carrière.
- La reconnaissance officielle ouvre droit à une rente viagère à partir d’un taux d’incapacité permanente de 10 %, cumulable avec la pension de retraite.
- Un départ anticipé pour incapacité permanente est possible dès 60 ans, sous conditions strictes liées au taux d’IPP et à la preuve de l’origine professionnelle.
- Les démarches auprès de la CPAM et de l’Assurance retraite sont essentielles pour sécuriser vos droits et bien préparer votre dossier.
- La digitalisation et les réformes récentes facilitent le suivi, mais exigent aussi rigueur et vigilance pour ne pas perdre vos bénéfices.
Comprendre la maladie professionnelle et son impact sur vos droits à la retraite
Une maladie professionnelle, définie par l’article L. 461-1 du Code de la Sécurité sociale, désigne une pathologie contractée dans le cadre du travail, reconnue lorsqu’elle correspond à une liste officielle de maladies et que les conditions d’exposition au risque sont remplies. Cette reconnaissance implique la présomption d’origine professionnelle, ce qui facilite les démarches d’indemnisation et les droits associés.
En 2026, la liste des maladies professionnelles inclut désormais un agrandissement des troubles musculosquelettiques (TMS) ainsi que certaines affections psychiques, comme le burn-out, sous conditions. Ce cadre élargi offre une meilleure protection à des millions de salariés, mais impose aussi de bien documenter le lien entre la pathologie et l’activité professionnelle.
La reconnaissance ne se limite pas à une indemnisation ponctuelle. Elle interfère avec la retraite au travers :
- La validation de trimestres assimilés durant les arrêts.
- L’attribution d’une rente viagère liée à un taux d’incapacité permanente (IPP) inférieur ou supérieur à 10 %.
- La possibilité, sous conditions, d’un départ anticipé pour incapacité permanente.
La maladie professionnelle est ainsi un levier pour la préservation des droits cotisés, mais aussi un dispositif spécifique qui protège contre la perte de revenus et de droits liée à l’impact durable de la pathologie.
Les tableaux officiels, matérialisant les maladies et leurs critères, sont complétés par des expertises du Comité régional de reconnaissance des maladies professionnelles (CRRMP), qui intervient notamment lorsque la maladie n’est pas inscrite au tableau mais pourrait être liée au travail. Cette expertise protège les droits des salariés tout en assurant une application rigoureuse des critères médicaux et juridiques.
Il est primordial, à chaque étape, de conserver soigneusement les notifications de reconnaissance, certificats médicaux, décisions de consolidation et taux d’incapacité attribué. Ces documents deviennent les preuves clés pour la suite des démarches, notamment auprès des caisses de retraite ou en cas de contestation.
Trimestres assimilés et arrêts pour maladie professionnelle : maximiser vos droits à la retraite
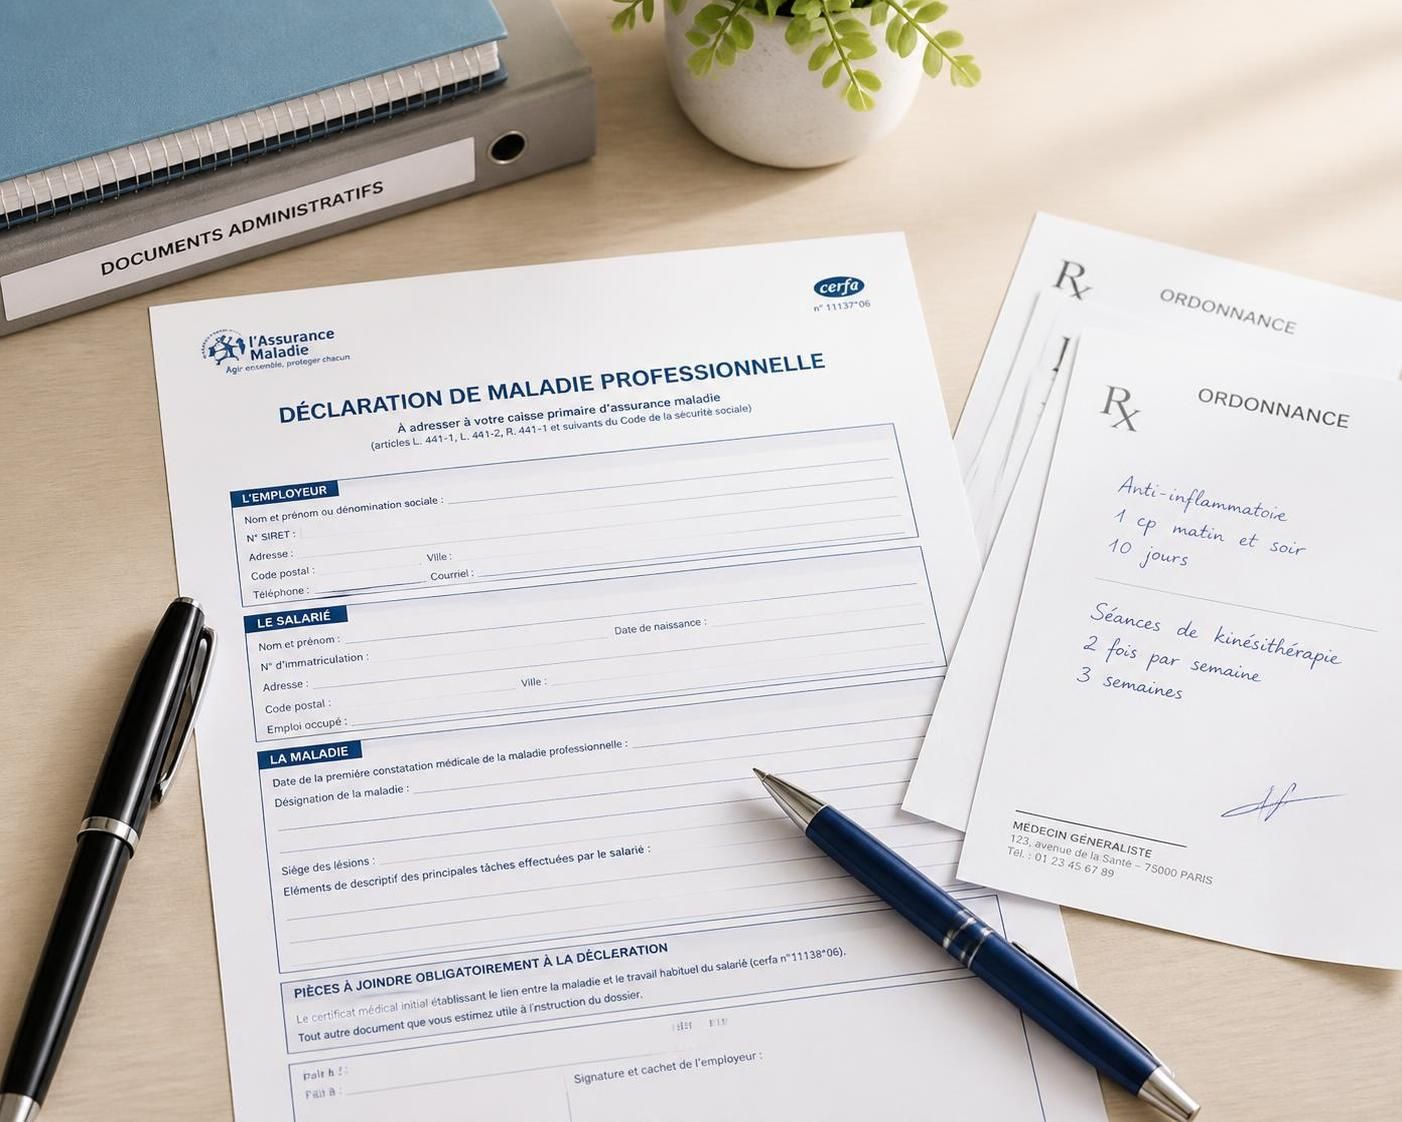
Lorsqu’une maladie professionnelle conduit à un arrêt de travail, les conditions habituelles de cotisation à la retraite ne sont pas nécessairement remplies. Pourtant, afin d’éviter qu’une longue période d’invalidité ne pénalise la carrière de l’assuré, la Sécurité sociale permet la validation de trimestres assimilés pendant ces périodes. Ces trimestres sont pris en compte dans le calcul de la retraite de base, même sans versement de cotisations classiques.
Pour illustrer, un salarié arrêté pour une maladie professionnelle pendant 240 jours pourra se voir valider jusqu’à 4 trimestres assimilés. Ce dispositif évite un trou dans le relevé de carrière et préserve l’accès aux droits à taux plein notamment pour les carrières longues, un élément essentiel pour les salariés ayant commencé tôt leur activité ou accumulé plusieurs trimestres difficiles.
Ces trimestres assimilés sont particulièrement importants dans le contexte des départs anticipés pour carrière longue ou invalidité, car ils comptabilisent dans le total des trimestres requis. Il est donc conseillé de vérifier régulièrement son relevé de carrière, accessible via son compte personnel retraite, afin de s’assurer que ces périodes sont bien prises en compte.
En cas d’oubli, il faudra fournir à la caisse des justificatifs tels que les notifications de la CPAM, attestations d’indemnités journalières ou certificat de maladie professionnelle. Un suivi rigoureux est nécessaire car l’absence de preuve peut entraîner une non-validation de ces trimestres.
La gestion des trimestres assimilés implique aussi de comprendre leur impact sur les cotisations et les droits connexes. Par exemple :
| Durée d’arrêt | Nombre de trimestres assimilés | Incidence sur la retraite |
|---|---|---|
| 120 jours | 2 trimestres | Maintien des droits pour retraite de base |
| 240 jours | 4 trimestres | Favorise accès au taux plein et retraite anticipée |
| moins de 60 jours | 1 trimestre | Impact limité, mais préférable à une absence de validation |
Il est aussi crucial de distinguer ces trimestres assimilés des périodes validées par cotisation réelle, notamment en ce qui concerne la retraite complémentaire. Cette dernière dépend souvent des versements effectivement réalisés, ce qui peut nécessiter une attention supplémentaire lors des arrêts longs.
Pour mieux comprendre l’impact de ces mechanisms, consulter un guide approfondi sur les cotisations retraite en cas de maladie professionnelle peut s’avérer précieux.
Rente viagère, consolidation et départ anticipé : pivot du droit à la retraite
La reconnaissance de la maladie professionnelle ouvre la possibilité d’une rente viagère si le taux d’incapacité permanente est égal ou supérieur à 10 %. C’est un mécanisme clé qui garantit un complément de ressources durable en compensation des séquelles provoquées par la maladie. Cette rente est calculée en fonction du salaire de référence et du taux d’IPP et est cumulable avec la pension de retraite, ce qui signifie qu’elle ne se substitue pas à la retraite, mais vient en complément.
La consolidation marque un tournant decisif : elle survient lorsque l’état de santé est stabilisé, qu’il y ait guérison ou séquelles résiduelles. Cette étape déclenche souvent l’attribution ou la réévaluation du taux d’incapacité permanente (IPP) par le médecin-conseil de la CPAM ou le CRRMP. Un taux supérieur à 10 % ouvre droit à la rente et peut aussi permettre un départ anticipé à la retraite, souvent convoité par les assurés.
Le départ anticipé pour incapacité permanente est accessible dès 60 ans sous réserve d’un taux d’IPP d’au moins 10 %, et ce sans condition de nombre de trimestres. La réforme de 2023 facilite l’accès à ce dispositif en allégeant les conditions administratives et médicales, comme la suppression de la nécessité d’une correspondance parfaite des lésions entre la maladie et un éventuel accident de travail.
Ces seuils d’incapacité permanente méritent d’être bien connus car ils conditionnent les droits :
| Taux d’incapacité permanente (IPP) | Effets possibles sur la retraite | Points à vérifier |
|---|---|---|
| Moins de 10 % | Pas de rente viagère ; effets limités possibles | S’assurer que les trimestres assimilés sont bien comptabilisés |
| 10 % – 19 % | Rente viagère possible ; départ anticipé à vérifier | Notification d’IPP, preuve origine professionnelle |
| 20 % et plus | Retraite anticipée dès 60 ans possible, rente et majorations | Justificatifs complets, questionnaire retraite, notification officielle |
Pour approfondir ces droits et préparer correctement les demandes, il est recommandé d’étudier les conseils proposés sur des plateformes spécialisées comme les démarches et droits en matière de retraite et maladie professionnelle.
Les démarches indispensables auprès de la CPAM et des caisses de retraite pour sécuriser vos droits
Le parcours administratif pour faire valoir ses droits à la retraite en lien avec une maladie professionnelle est souvent complexe et chronophage. Il débute par la déclaration de la maladie auprès de la Caisse Primaire d’Assurance Maladie (CPAM), accompagnée d’un certificat médical initial. Cette étape engage l’instruction du dossier qui peut durer jusqu’à 6 mois, sous réserve d’une prolongation selon la complexité.
Pendant l’instruction, la CPAM collecte des informations auprès de l’assuré, de l’employeur, et s’appuie sur l’avis du médecin-conseil. En cas d’incertitude, le Comité régional de reconnaissance des maladies professionnelles (CRRMP) est saisi pour une expertise approfondie, notamment lorsqu’il s’agit d’une maladie non inscrite dans les tableaux officiels. Ce comité émet un avis motivé essentiel à la décision finale.
Une fois la maladie professionnelle reconnue, la notification de cette décision puis celle du taux d’incapacité permanente après consolidation deviennent des pièces maîtresses. Elles serviront pour demander une rente, faire valoir des trimestres assimilés, ou solliciter une retraite pour incapacité permanente.
L’ordre chronologique des documents réunis est capital pour éviter tout blocage ultérieur :
- Certificat médical initial et déclaration
- Notification de reconnaissance de maladie professionnelle
- Arrêts de travail et attestations d’indemnités journalières
- Décision de consolidation et notification d’IPP
- Relevé de carrière actualisé
- Questionnaire de demande de retraite pour incapacité permanente
Cette organisation rigoureuse permet une meilleure lisibilité des droits accordés et facilite les démarches auprès des organismes de retraite tels que la CNAV, Carsat ou MSA selon le régime d’affiliation. En cas de doute ou de refus, le recours peut passer par une dispute devant le tribunal judiciaire, et il est conseillé de faire appel à un avocat spécialiste.
Pour ceux qui souhaitent anticiper ou approfondir ces démarches, le site PrudhommesAvocat.fr offre un guide détaillé sur l’impact et les démarches en 2026.
Différences entre maladie professionnelle, accident du travail et maladie ordinaire face à la retraite
Il est crucial de distinguer ces trois situations qui n’offrent pas les mêmes protections ni les mêmes droits en matière de retraite :
- Maladie ordinaire : arrêt maladie classique qui peut entraîner une validation limitée de trimestres assimilés, mais sans droit à une rente spécifique ni départ anticipé pour invalidité liée au travail.
- Maladie professionnelle : pathologie reconnue liée explicitement au travail, ouvrant droit à des trimestres assimilés, une rente viagère dès 10 % d’IPP, et éventuellement un départ anticipé à la retraite.
- Accident du travail : événement soudain lié au travail, permettant aussi la validation de trimestres, l’attribution d’une rente si un taux d’incapacité est établi, et le bénéfice possible d’une retraite anticipée.
| Situation | Trimestres retraite | Rente | Départ anticipé |
|---|---|---|---|
| Maladie simple | Possible selon règles de périodes assimilées | Non au titre du risque professionnel | Non pour incapacité permanente professionnelle |
| Maladie professionnelle | Trimestres assimilés possibles pendant l’arrêt | Rente viagère à partir de 10 % | Possible selon taux, dès 60 ans à partir de 20 % sous conditions |
| Accident du travail | Trimestres assimilés selon situation | Possible en cas d’incapacité permanente | Possible selon taux et conditions |
Un exemple parlant est celui d’un ouvrier exposé à des troubles musculosquelettiques reconnus depuis plusieurs années. Grâce à une rente cumulée à sa retraite, il a pu compenser une perte partielle d’autonomie et partir plus tôt en retraite. Dans ces situations, une vigilance constante sur les notifications et trimestres figurant dans le relevé de carrière est nécessaire pour assurer la protection maximale.
Se documenter sur les distinctions entre ces régimes est fondamental. Par exemple, cet article juridique spécialisé détaille vos droits en 2026 et leurs spécificités selon la nature du dommage.
Chaque cas particulier demande aussi une adaptation précise des démarches, un conseil éclairé, et un bon suivi administratif, pour que la maladie professionnelle ne devienne pas un frein, mais au contraire un levier de protection et de prévention pour la retraite.
Antoine Morel, journaliste santé, décrypte pour vous les grandes questions médicales et vous propose des conseils bien-être quotidiens, pour vous aider à prendre soin de votre santé avec sérieux et simplicité.
