
La reconnaissance d’une maladie professionnelle est un enjeu majeur pour les salariés confrontés aux conséquences de leur activité sur leur santé. Chaque année, des milliers de travailleurs en France découvrent qu’une pathologie invalidante peut avoir été causée par leurs conditions de travail, soulevant ainsi la question cruciale des démarches à suivre, des critères d’éligibilité stricts et des droits auxquels ils peuvent prétendre. Avec la complexité des règles en vigueur en 2026, il est essentiel d’éclairer les victimes potentiellement exposées aux risques professionnels, qu’elles soient salariées ou exerçant des professions libérales, afin qu’elles puissent faire valoir leurs droits en toute connaissance de cause. Cet article explore les clés pour comprendre le processus, les conditions à remplir, ainsi que les implications pratiques de la reconnaissance de maladie professionnelle.
En bref :
- La maladie professionnelle résulte d’une exposition prolongée à un risque lié à votre activité professionnelle.
- La déclaration doit être adressée dans un délai précis de 15 jours après l’arrêt de travail auprès de la Caisse Primaire d’Assurance Maladie (CPAM).
- Plusieurs critères rigoureux définissent la reconnaissance, notamment l’inscription de la maladie dans les tableaux officiels ou via une expertise médicale.
- Le processus implique une phase contradictoire avec votre employeur et souvent des investigations détaillées pour évaluer le lien avec le travail.
- Une fois reconnue, la maladie professionnelle ouvre droit à une prise en charge complète des soins et à une éventuelle indemnisation financière.
Les fondamentaux de la reconnaissance d’une maladie professionnelle et les critères essentiels
Pour envisager la reconnaissance de votre maladie professionnelle, il convient avant tout de comprendre ce qui la distingue d’une maladie ordinaire. Une maladie professionnelle est une altération de la santé imputable aux conditions d’exercice du travail. Elle se différencie d’un accident du travail, qui correspond à un événement soudain et précis. Ici, la maladie se développe suite à une exposition souvent prolongée, parfois insidieuse.
La base légale repose sur les tableaux des maladies professionnelles, qui listent précisément les pathologies reconnues et définissent, pour chacune, les critères permettant de faire le lien avec l’activité professionnelle. Ces tableaux présentent trois colonnes fondamentales : la désignation de la maladie, le délai maximal entre la cessation d’exposition au risque et la déclaration, ainsi que la liste limitative des travaux susceptibles de provoquer cette maladie. Par exemple, le syndrome du canal carpien (tableau n°57) concerne les métiers associés aux gestes répétitifs du poignet, comme les caissières, secrétaires et ouvriers dans certaines industries, avec un délai de prise en charge fixé à 30 jours après la fin de l’exposition.
Si votre pathologie correspond rigoureusement à une des entrées du tableau, la présomption d’origine professionnelle s’applique, ce qui facilite grandement la reconnaissance. En revanche, si l’une des conditions manque ou que votre maladie ne figure pas au tableau, la procédure diffère. Vous devez alors recourir à une expertise médicale pour démontrer le lien direct et essentiel entre votre maladie et votre travail habituel, ce qui est souvent un parcours plus long et complexe. Cette voie nécessite également une invalidité permanente significative, au moins 25% d’incapacité ou le décès pour que la reconnaissance soit accordée.
Un autre aspect clé réside dans la nature de l’exposition : elle peut s’étendre sur plusieurs employeurs et périodes consécutives. Dans ce cas, la durée d’exposition cumulée prendra en compte l’ensemble des postes occupés sous risque similaire, ce qui peut renforcer votre dossier. C’est un point capital dans les secteurs où les salariés évoluent fréquemment, notamment dans le bâtiment ou le transport.
Dans ce contexte, il est vivement conseillé à tout salarié se questionnant sur une maladie potentiellement liée à son activité de se rapprocher rapidement de sa CPAM afin d’entamer les démarches de déclaration. Bien connaître les critères et avoir à disposition les certificats médicaux nécessaires, ainsi que les attestations de salaire et documents relatifs aux tâches réalisées, est indispensable pour constituer un dossier solide et efficace.
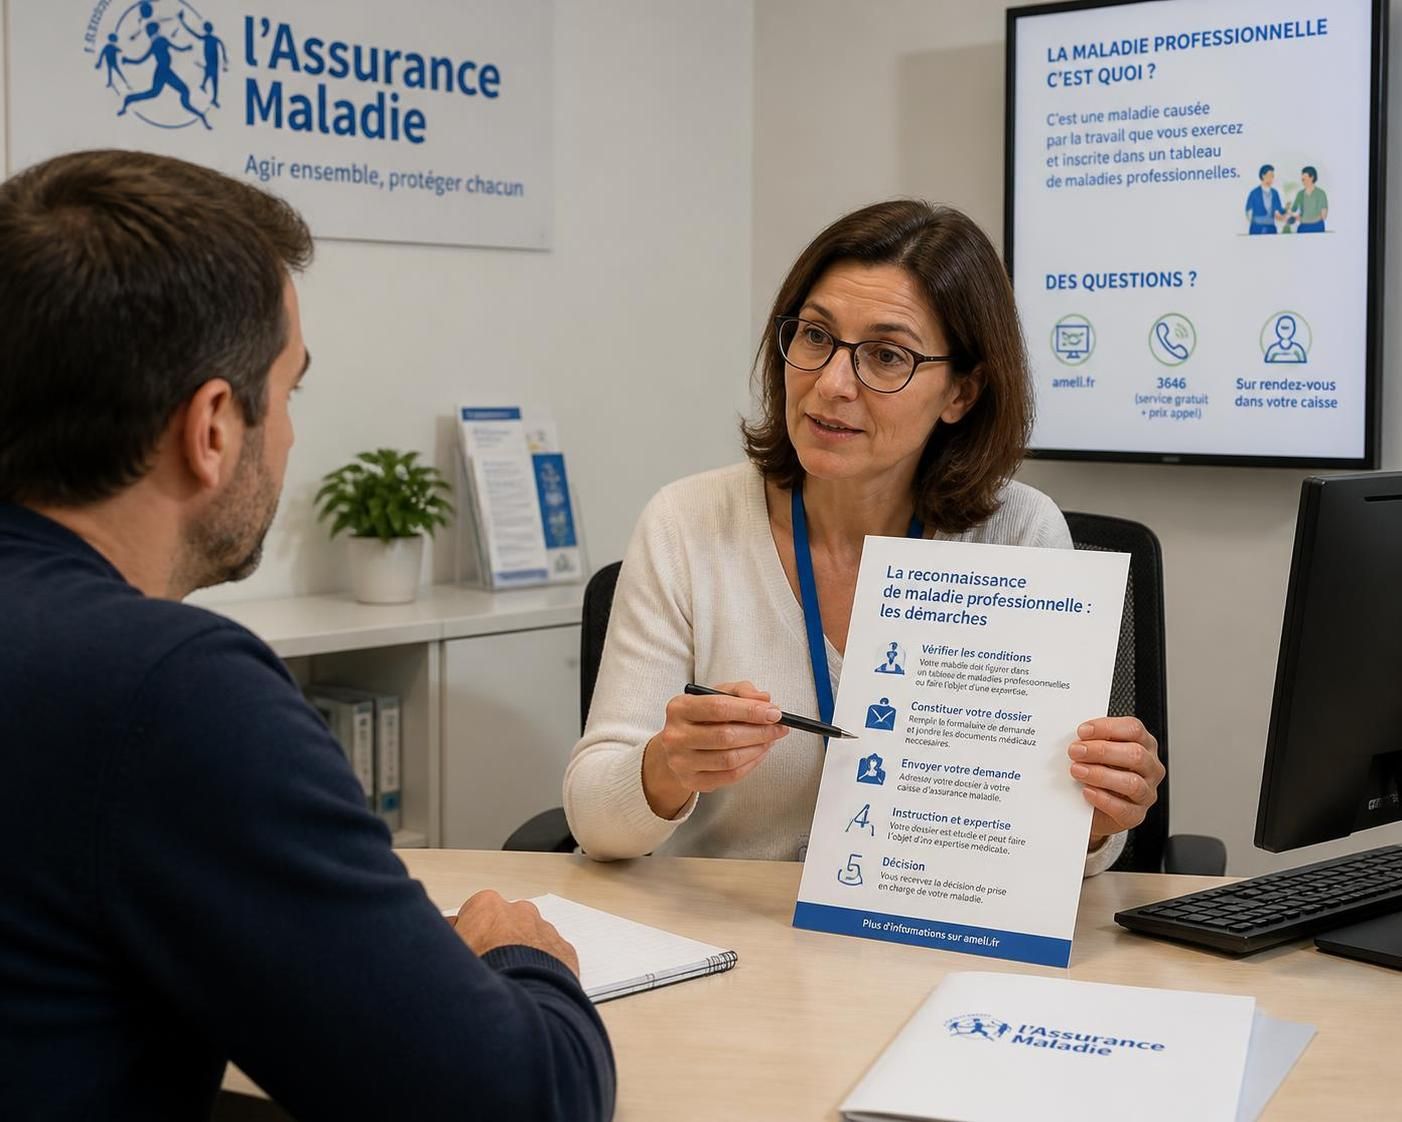
Les démarches précises à accomplir pour une déclaration efficace auprès de la CPAM
Le point de départ de la reconnaissance formelle d’une maladie professionnelle est la déclaration auprès de la Caisse Primaire d’Assurance Maladie. Cette étape requiert de respecter un calendrier strict : la demande doit être effectuée dans les 15 jours qui suivent l’arrêt de travail consécutif à la maladie. Passé ce délai, votre demande risque d’être invalidée, ce qui peut compromettre l’ensemble de la procédure.
Pour cela, un formulaire spécifique – le Cerfa n°16130*01 – doit être rempli et renvoyé, accompagné du certificat médical initial et de l’attestation de salaire délivrée par l’employeur. Parallèlement, votre médecin doit fournir les certificats médicaux nécessaires, parfois complétés par des examens médicaux approfondis selon les prescriptions des tableaux de maladies professionnelles. Ces pièces forment la base du dossier que la CPAM va instruire.
Une fois que votre dossier complet est réceptionné, la CPAM dispose d’un délai de 120 jours francs pour se prononcer. Pendant cette période, vos conditions de travail feront l’objet d’une enquête approfondie : la CPAM enverra un questionnaire à vous-même et à votre employeur sur vos activités, les risques encourus et les tâches spécifiques qui peuvent avoir causé la maladie. Ce questionnaire peut être rempli en ligne, rendant la démarche plus accessible. Ce téléservice offre aussi la possibilité de joindre des documents importants et d’accéder à votre dossier pour suivre l’évolution du traitement.
Par ailleurs, la caisse peut compléter ses investigations en consultant le médecin du travail ou en réalisant des observations sur votre lieu de travail. L’objectif est d’établir avec sérieux et rigueur le lien entre votre pathologie et votre emploi, tout en assurant la véracité des faits évoqués. Vous bénéficiez alors d’une phase dite contradictoire, durant laquelle votre employeur et vous pouvez consulter votre dossier et émettre vos observations, garantissant ainsi un traitement équitable.
Si la maladie professionnelle ne correspond pas précisément à un tableau ou qu’une condition du tableau n’est pas remplie, la caisse peut transmettre le dossier au Comité Régional de Reconnaissance des Maladies Professionnelles (CRRMP). Ce groupe d’experts médicaux délivre alors un avis dans un délai maximal de 110 jours, examinant l’ensemble des preuves, vos antécédents professionnels et médicaux.
Il ne faut pas négliger la gestion administrative dans ce processus : il est fortement recommandé d’envoyer tous les documents en recommandé avec accusé de réception, et de conserver précieusement toutes les pièces relatives à la déclaration. Cette rigueur facilitera la gestion des éventuelles contestations ou recours.
Indemnisation et conséquences financières liées à la reconnaissance de maladie professionnelle
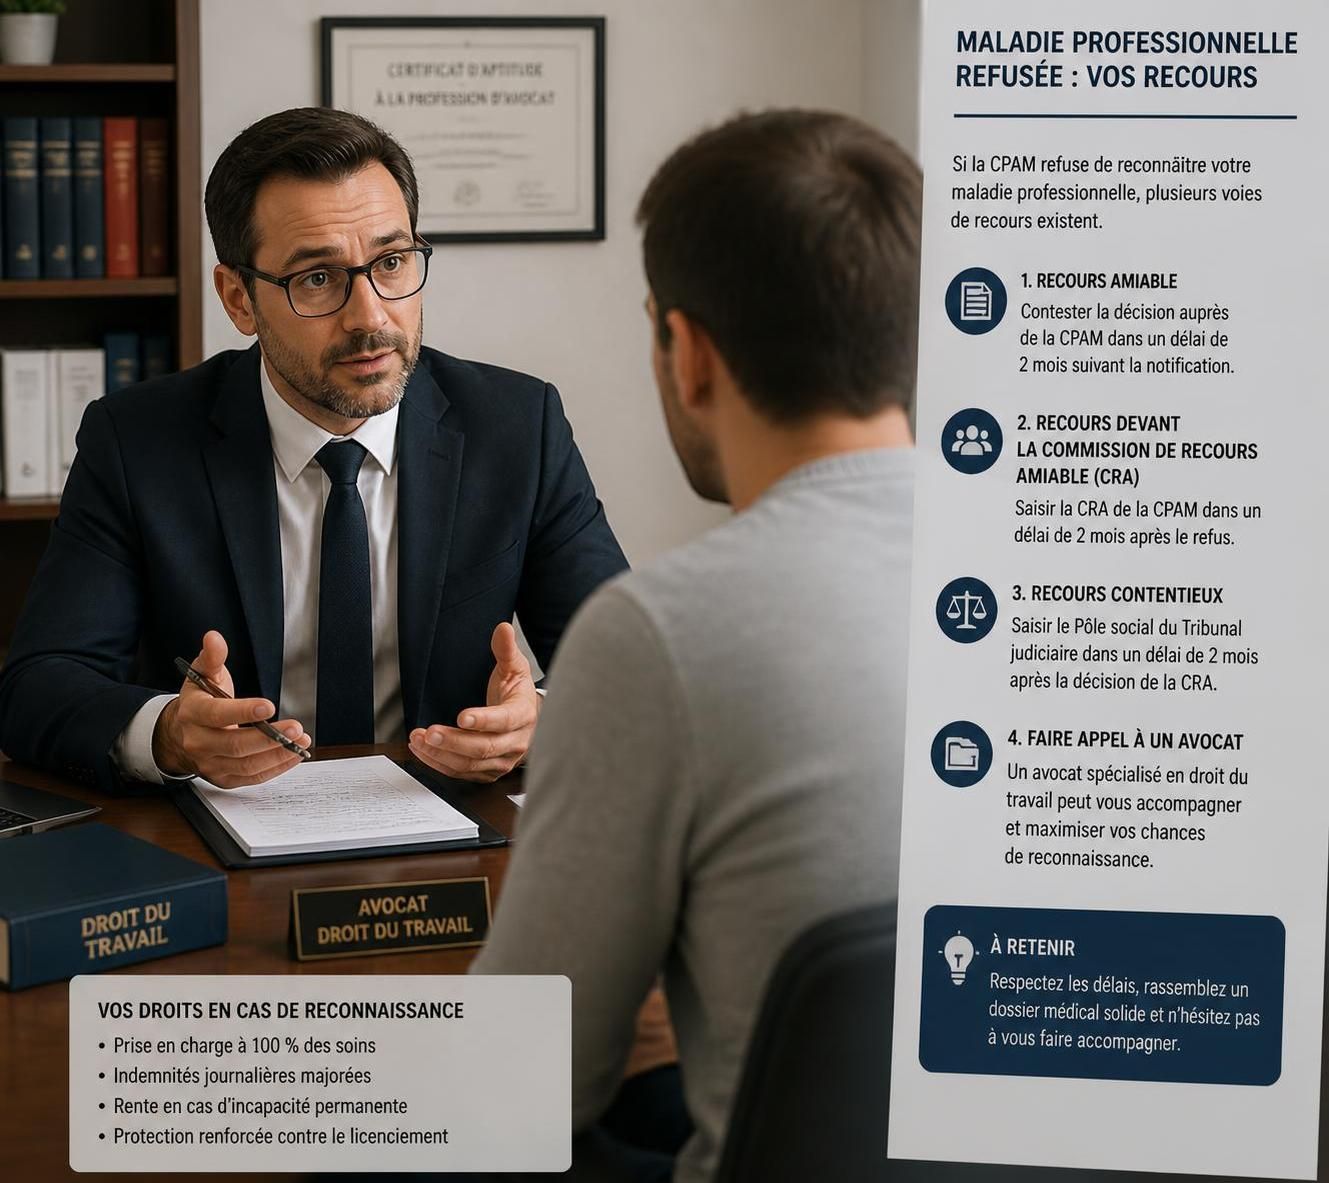
Une fois la maladie professionnelle reconnue, les impacts positifs pour la victime sont significatifs. Premièrement, la prise en charge par l’assurance maladie s’adapte pour couvrir à 100 % l’ensemble des soins liés à la pathologie. Il s’agit d’un avantage notable puisque, contrairement à une maladie classique, les frais médicaux, hospitalisations, examens et traitements sont remboursés intégralement, facilitant ainsi l’accès au soin sans contrainte financière.
En parallèle, le salarié bénéficie d’indemnités journalières supérieures à celles versées lors d’un arrêt maladie classique. Ces prestations sont calculées sur la base du salaire et de la sévérité de la maladie, et sont versées durant toute la durée de l’incapacité temporaire de travail.
Lorsque votre état se stabilise, un taux d’incapacité permanente partielle (IPP) vous sera attribué après expertise médicale. Ce taux a des conséquences financières concrètes : si votre IPP est inférieure à 10%, vous percevrez un capital en une seule fois. Le montant varie selon le taux d’incapacité et les barèmes 2026 montrent une augmentation progressive de ces indemnités, par exemple, un IPP de 3 % ouvre droit à un capital de près de 1 148 euros.
| Taux d’incapacité permanente | Montant du capital indemnitaire (en euros) |
|---|---|
| 1 % | 483,39 € |
| 2 % | 785,73 € |
| 3 % | 1 148,17 € |
| 4 % | 1 812,25 € |
| 5 % | 2 295,79 € |
| 6 % | 2 839,53 € |
| 7 % | 3 443,42 € |
| 8 % | 4 108,25 € |
| 9 % | 4 833,20 € |
Au-delà de 10% d’IPP, une rente viagère est instaurée, calculée selon un mode complexe prenant en compte le salaire annuel et un taux d’incapacité ajusté. Une réforme importante intervient en novembre 2026, modifiant en profondeur les modalités d’évaluation de cette rente. Désormais, le taux d’incapacité sera réparti entre un taux professionnel et un taux fonctionnel, ces deux éléments étant indemnisés séparément afin de mieux refléter les réalités subies par le salarié au travail et dans sa vie quotidienne.
Cependant, signalons qu’à partir de 2027, un plafonnement temporaire des indemnités journalières à quatre ans s’appliquera aux nouvelles déclarations de maladies professionnelles, imposant ainsi aux victimes de gérer de manière proactive leurs droits et de prévoir une certaine durée de versement limitée.
L’indemnisation ne s’arrête pas aux cotés financiers directs. La reconnaissance de maladie professionnelle influence également votre parcours professionnel et vos droits liés à la retraite. Certaines conditions permettent une prise en compte anticipée ou un départ spécifique, notamment pour des pathologies lourdes ou invalidantes, une dimension souvent méconnue qui mérite l’attention du salarié confronté à ce contexte.
Les difficultés courantes et les recours en cas de refus de reconnaissance
Malgré toutes les démarches et la rigueur apportées à la constitution du dossier, il arrive fréquemment que la CPAM refuse de reconnaître le caractère professionnel de la maladie. Cela peut s’expliquer par des critères non remplis, une absence de preuve suffisante, ou une interprétation différente du lien de causalité entre la maladie et le travail.
Dans ce cas, il est essentiel de ne pas abandonner. Vous bénéficiez d’un droit de recours : la première étape est la saisine de la Commission de Recours Amiable (CRA) de votre caisse, à effectuer dans un délai de 2 mois après notification du refus. Cette commission réexamine votre dossier, souvent à la lumière d’éléments nouveaux ou d’une argumentation plus précise. Ce recours permet souvent de faire évoluer la situation sans passer par la voie judiciaire.
Si la décision demeure défavorable, vous pouvez porter le litige devant le Tribunal judiciaire, qui est compétent pour trancher les différends relatifs à la reconnaissance de maladie professionnelle. Il est fort conseillé de se faire accompagner par un avocat spécialisé pour maximiser les chances d’obtenir une décision favorable. De nombreux cas montrent que ce travail de contestation est souvent nécessaire, notamment lorsque le lien entre la maladie et le travail est moins évident ou que la pathologie n’est pas directement inscrite dans les tableaux.
Par ailleurs, la complexité du système et les exigences administratives impliquent parfois de faire appel au médecin du travail, à des experts médicaux ou à des associations spécialisées dans la défense des droits des travailleurs malades. Ces ressources sont précieuses pour mieux comprendre vos droits et stratégies de défense, ainsi que pour renforcer votre dossier au fil des étapes.
Une autre difficulté courante concerne l’impact de la procédure sur l’emploi. Certains salariés redoutent un licenciement ou une mise à l’écart pendant l’instruction de la demande. Il faut savoir que le Code du travail protège le salarié en situation de maladie professionnelle, interdisant un licenciement sans motif sérieux pendant la procédure, sauf en cas de faute grave. Cette protection a été rappelée et confirmée dans plusieurs jurisprudences récentes, confortant ainsi votre sécurité juridique.
Face à ces enjeux et complexités, la prévention reste la meilleure arme. Il est recommandé d’être vigilant dès les premiers signes de problèmes liés au travail, de consulter régulièrement le médecin du travail et d’adopter des bonnes pratiques au sein de l’entreprise pour limiter les risques. La prévention des maladies professionnelles constitue un pilier fondamental pour garantir la santé et la sécurité des travailleurs.
Les types d’assurance et leur rôle face aux maladies professionnelles
Tout salarié, dès son embauche, est couvert par l’assurance accidents du travail et maladies professionnelles prévue par le Code de la sécurité sociale. Cette assurance obligatoire garantit la couverture des frais liés aux accidents du travail et aux maladies professionnelles, avec des prestations spécifiques adaptées.
Cependant, certains travailleurs exerçant des professions indépendantes ou ne bénéficiant pas de cette couverture par leur employeur peuvent souscrire une assurance volontaire individuelle. Cette assurance offre une protection complémentaire, couvrant les risques liés aux accidents du travail et aux maladies professionnelles avec des prestations souvent plus favorables que la garantie de base. Les artisans, commerçants, professions libérales, chauffeurs de taxi ou sportifs non professionnels peuvent ainsi recourir à ce dispositif en adressant une demande à leur caisse d’assurance maladie, accompagnée de la déclaration de leurs revenus.
Cette couverture volontaire permet notamment de bénéficier de remboursements à 100% des frais de santé liés aux accidents ou maladies professionnelles, un versement d’indemnités en capital en cas d’incapacité permanente, ainsi que le remboursement des frais funéraires en cas de décès lié aux risques couverts. Ce mécanisme améliore la gestion financière et la sécurité des travailleurs indépendants qui, sans cela, seraient exposés à des risques importants.
Il est à noter que certaines catégories spécifiques bénéficient automatiquement de cette assurance, comme les stagiaires, demandeurs d’emploi, bénéficiaires du RSA en insertion, ou volontaires pour l’insertion. Par ailleurs, les organismes associatifs peuvent également souscrire des assurances pour couvrir les bénévoles œuvrant à leurs côtés, élargissant la protection à ce secteur souvent oublié.
Pour avoir une vision claire de vos droits et obligations, renseignez-vous auprès de votre caisse d’assurance maladie. Ce point vous aidera à éviter des situations préjudiciables et à mieux anticiper les démarches en cas d’aggravation ou de survenance d’une maladie professionnelle. Pour plus d’informations concrètes sur les droits des salariés et les démarches, consultez ce guide complet sur le site officiel de l’Assurance Maladie.
Antoine Morel, journaliste santé, décrypte pour vous les grandes questions médicales et vous propose des conseils bien-être quotidiens, pour vous aider à prendre soin de votre santé avec sérieux et simplicité.
