
Les relations entre retraite et maladie professionnelle soulèvent des questions cruciales pour les salariés confrontés à des troubles invalidants liés à leur activité. En effet, une maladie déclarée d’origine professionnelle ne se limite pas uniquement à une prise en charge médicale ou à une indemnisation ; elle influence également de manière déterminante les droits à la retraite. Pour beaucoup, comprendre comment la reconnaissance officielle de cette maladie impacte la validation des trimestres, les possibilités de départ anticipé, ainsi que le cumul de rente et pension de retraite, est essentiel pour protéger efficacement leurs intérêts financiers et sociaux. Cette connaissance devient d’autant plus pertinente en 2026 avec l’évolution des réglementations et dispositifs spécifiques visant à mieux accompagner les travailleurs handicapés par leurs conditions de travail.
La complexité des règles applicables, mêlée à la nécessité d’un suivi administratif rigoureux, pousse à une vigilance accrue quant à la déclaration de maladie, la consolidation des séquelles, et la demande d’incapacité permanente. Par ailleurs, maîtriser les enjeux liés à l’assurance maladie et aux cotisations sociales sur cette période est indispensable pour sécuriser ses droits à la retraite, éviter les pertes financières et accéder à une indemnisation adaptée. Plusieurs exemples concrets et démarches administratives précises jalonnent ce parcours complexe, qui mérite une analyse détaillée et accessible.
Les bénéfices de la reconnaissance en maladie professionnelle pour la retraite et la protection des droits
Reconnaître qu’une affection est liée de façon avérée à l’exercice du métier ouvre la voie à plusieurs avantages fondamentaux dans le cadre du droit à la retraite. Avant tout, les arrêts de travail indemnisés au titre d’une maladie professionnelle permettent de valider des trimestres assimilés. Même sans cotisations effectives sur ces périodes, la validation est automatique, ce qui sécurise la durée d’assurance nécessaire pour obtenir une pension de retraite complète.
Un autre bénéfice considérable concerne la fixation d’un taux d’incapacité permanente partielle (IPP). Lorsqu’il est égal ou supérieur à 20 %, il peut offrir un droit à un départ à la retraite anticipé à 60 ans avec pension liquidée à taux plein. Cela représente un gain important notamment pour les personnes ayant eu un parcours professionnel difficile ou une exposition prolongée à des risques. À noter que même un taux d’IPP entre 10 et 19 % permet une retraite anticipée, dès lors que sont réunies certaines conditions d’exposition.
Sur le plan financier, la rente attribuée en lien avec la maladie professionnelle vient renforcer le montant perçu à la retraite. Cette rente viagère est cumulable avec la pension de retraite, ce qui se traduit par un complément durable de revenus. Ce principe permet ainsi de compenser les dommages subis sans pénaliser la rémunération liée au départ à la retraite.
De plus, la reconnaissance officielle facilite l’accès aux dispositifs dédiés aux carrières longues. Les périodes indemnisées au titre de la maladie professionnelle sont prises en compte comme périodes assimilées et peuvent être intégrées aux trimestres nécessaires lors des demandes de départ anticipé. Ce mécanisme joue un rôle clé dans le maintien d’une protection socialement juste et équitable.
Enfin, la sécurisation des droits ne s’arrête pas à la retraite de base. La période d’arrêt de travail est également considérée comme une période d’activité pour la retraite complémentaire, notamment pour l’AGIRC-ARRCO. Ainsi, les points acquis pendant cette phase viennent s’ajouter au total déjà cumulé, impactant positivement la pension complémentaire. Des conseils experts sont souvent nécessaires pour vérifier que ces droits sont bien inscrits sur les relevés de carrière et d’éviter les oublis.
Conditions légales et distinctions clés pour une déclaration maladie professionnelle réussie
Pour bénéficier pleinement des droits liés à une maladie professionnelle, il est impératif de comprendre le cadre légal et les conditions de reconnaissance. L’article L.461-1 du Code de la sécurité sociale définit la maladie professionnelle comme une affection atteignant un salarié à la suite de son travail habituel. Elle bénéficie d’une présomption d’origine dès lors que la pathologie figure sur un tableau officiel, à condition que le salarié ait été exposé aux circonstances précises mentionnées.
Cette présomption joue un rôle crucial car elle dispense le salarié d’établir le lien de causalité, simplifiant ainsi la procédure de reconnaissance. En dehors des tableaux, il est nécessaire de démontrer que la maladie résulte directement des conditions particulières de travail, ce qui complique alors la démarche.
La déclaration auprès de la caisse primaire d’assurance maladie (CPAM) déclenche la phase d’instruction. Le médecin-conseil est chargé d’évaluer la nature de la maladie et la concordance avec l’exposition déclarée. Un comité spécialisé appelé CRRMP peut être saisi pour trancher, notamment en cas de doute ou de contestation. Cet examen rigoureux justifie que chaque document médical, certificat, ou compte rendu soit clairement daté et circonstancié.
Par ailleurs, la notion de consolidation marque un tournant décisif. Cette étape intervient quand la lésion est stabilisée et que le pronostic ne peut plus s’améliorer. C’est à ce moment que seront évaluées les séquelles et que l’IPP sera déterminé. La consolidation clôt la période d’indemnisation par arrêt, mais ouvre le droit à une rente mensuelle si des séquelles durables sont identifiées.
Il est important de ne pas confondre la maladie professionnelle avec l’invalidité ou l’inaptitude. L’invalidité désigne une réduction permanente d’une capacité de travail sans nécessairement impliquer une origine professionnelle. L’inaptitude, constatée par le médecin du travail, concerne l’incapacité à occuper un poste précis. L’incapacité permanente est l’évaluation après stabilisation des séquelles. Chacun de ces statuts produit des effets différents, notamment en matière de retraite, ce qui nécessite une vigilance particulière.
Arrêts maladie professionnelle et impact concret sur les cotisations sociales et la retraite
Les arrêts de travail liés à une maladie professionnelle bénéficient d’un régime spécifique et favorable concernant la prise en compte dans le calcul de la retraite. En effet, même si aucune cotisation réelle n’est versée pendant ces périodes, elles permettent la validation de trimestres assimilés au sens de l’assurance vieillesse.
L’article L.433-1 du Code de la Sécurité sociale prévoit cette exonération de cotisations, tout en maintenant le droit au trimestre validé. Cela permet aux assurés de ne pas perdre le bénéfice de leurs années d’activité professionnelle et de réduire le risque d’une carrière interrompue, ce qui est fondamental en vue de la retraite.
Pour la retraite complémentaire AGIRC-ARRCO, la période d’arrêt pour maladie professionnelle est considérée comme une période d’activité. Le salarié continue ainsi de cumuler des points, élément déterminant pour calculer sa future pension complémentaire et éviter un décrochage financier brutal lors de la cessation progressive d’activité.
Un avantage souvent méconnu concerne l’intégration des périodes d’arrêt dans le dispositif de la carrière longue. Ces périodes assimilées comptent dans le total des trimestres permettant un départ anticipé, sous réserve d’avoir rempli un certain nombre de trimestres cotisés avant un âge donné. Cette mesure facilite donc l’anticipation du départ à la retraite pour les personnes ayant subi une maladie liée à leur activité, valorisant ainsi leur parcours professionnel.
Liste des avantages liés aux arrêts pour maladie professionnelle :
- Validation automatique de trimestres assimilés pour la retraite de base.
- Maintien de l’acquisition de points pour la retraite complémentaire AGIRC-ARRCO.
- Facilitation de l’accès à une retraite anticipée via le dispositif carrière longue.
- Indemnisation renforcée par l’assurance maladie pendant la période d’arrêt.
- Protection des droits sociaux malgré l’absence de travail effectif.
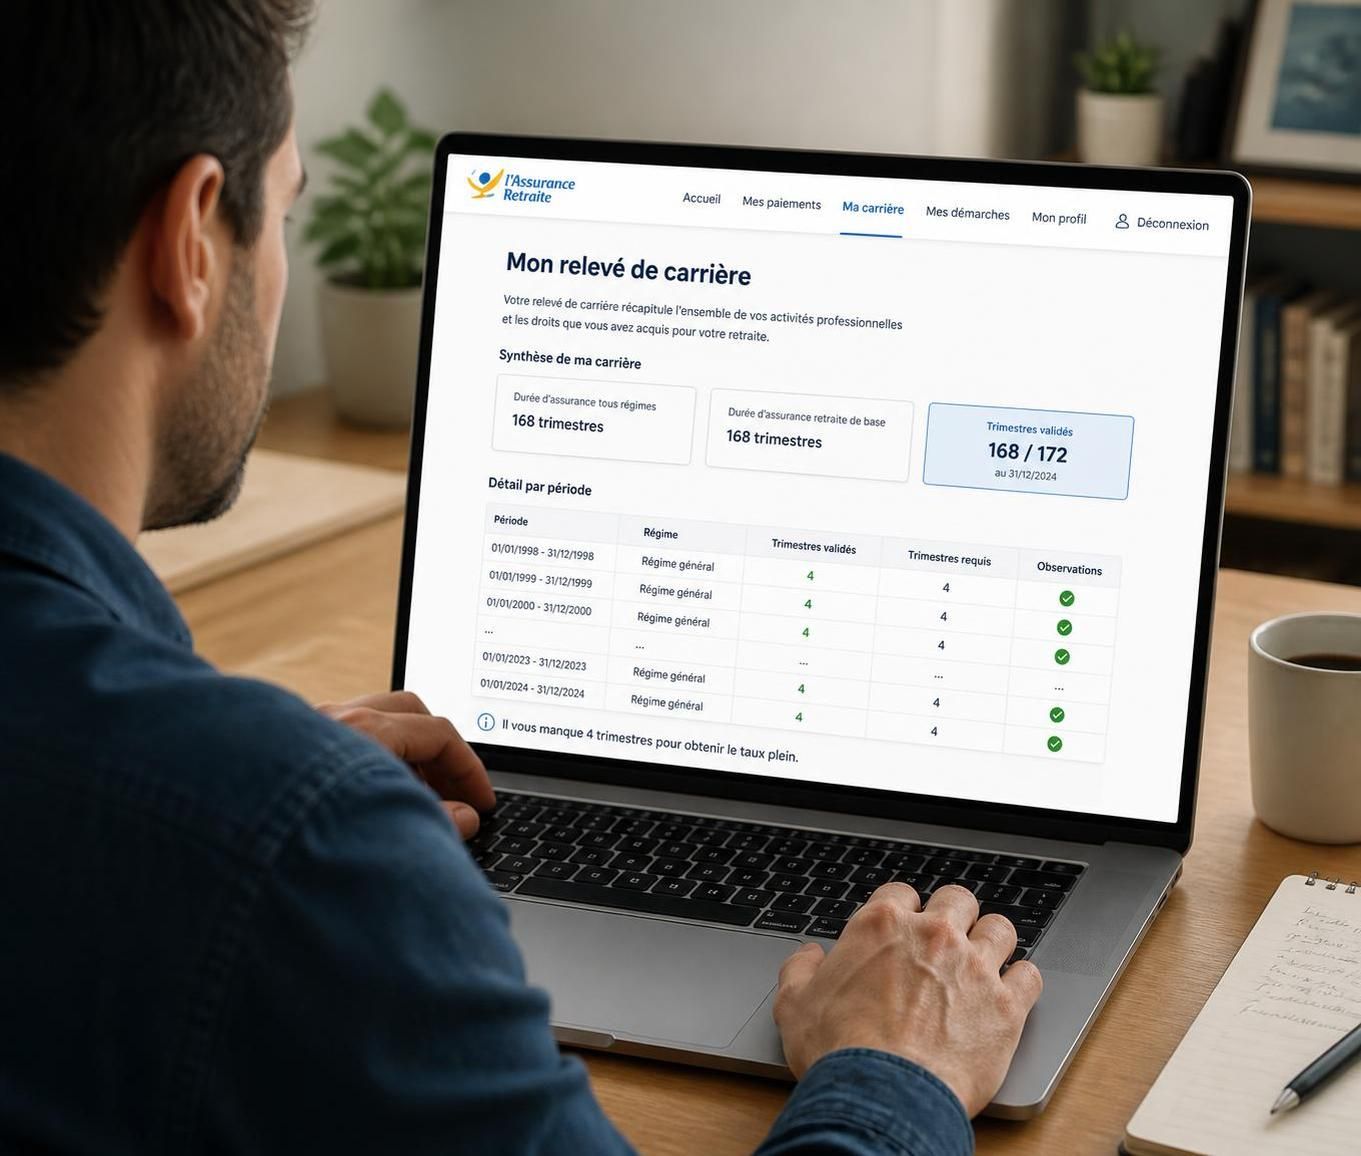
Les démarches et recours pour faire valoir ses droits à la retraite en cas de maladie professionnelle
Pour protéger efficacement ses droits à la retraite en lien avec une maladie professionnelle, il est nécessaire d’engager plusieurs démarches bien précises. La première étape consiste naturellement en la déclaration de la maladie auprès de la CPAM. Cette démarche est indispensable et nécessite un dossier médical complet incluant certificats, descriptions d’exposition et dates précises. Sans cette reconnaissance formelle, aucun avantage en matière de retraite ne pourra être revendiqué.
Une fois que la maladie est reconnue, la prochaine étape est l’évaluation du taux d’incapacité permanente partielle (IPP). Ce taux, notifié officiellement au salarié, devient le document clé. On observe couramment que la perception à tort ou par méconnaissance de ce taux peut conduire à ne pas solliciter certains droits, notamment la retraite anticipée déjà accessible à 60 ans en cas d’IPP égale ou supérieure à 20 %.
La demande de départ anticipé doit être formulée auprès de la caisse de retraite, en respectant un délai d’environ quatre mois avant la date envisagée pour cesser l’activité professionnelle. Ce dossier doit être solide et bien étayé notamment avec tous les certificats médicaux et notifications d’IPP. En cas de refus ou de désaccord sur le taux attribué, le salarié peut entamer un recours administratif auprès de la commission de recours amiable puis éventuellement un recours contentieux devant le tribunal de la sécurité sociale.
Il est souvent conseillé de s’adjoindre les conseils d’un avocat spécialisé en droit du travail, qui assistera dans la constitution d’un dossier complet et dans la production des preuves nécessaires, en particulier l’identification précise des risques professionnels, des tableaux de maladies applicables, et de la jurisprudence récente.
| Étape | Description | Documents clés | Délai indicatif |
|---|---|---|---|
| Déclaration maladie professionnelle | Dépôt du dossier auprès de la CPAM avec preuves médicales | Certificats médicaux, fiche d’exposition, historique | Immédiat dès suspicion |
| Évaluation IPP | Examen médical post consolidation pour fixer le taux d’incapacité | Notification IPP, certificat de consolidation | Environ 3 à 6 mois après la déclaration |
| Demande retraite anticipée | Dépôt auprès de la caisse de retraite avec dossier complet | Dossier médical, relevé de carrière, notification IPP | 4 mois avant départ envisagé |
| Recours contentieux éventuel | Saisie du tribunal de la sécurité sociale en cas de refus | Dossier complet, avis d’expert, expertise avocat | Délai variable selon procédure |
Face à la complexité des démarches, de nombreux salariés bénéficient d’un accompagnement personnalisé. Pour approfondir vos droits, notamment sur le avantage d’être reconnu en maladie professionnelle pour la retraite, ou sur la prise en compte des cotisations sociales en cas de maladie professionnelle, plusieurs ressources fiables et spécialisées sont à votre disposition pour un accompagnement serein.
Antoine Morel, journaliste santé, décrypte pour vous les grandes questions médicales et vous propose des conseils bien-être quotidiens, pour vous aider à prendre soin de votre santé avec sérieux et simplicité.
